
植物基聚酯替代路径:生物基纤维如何用可量化数据打开品牌采购通道
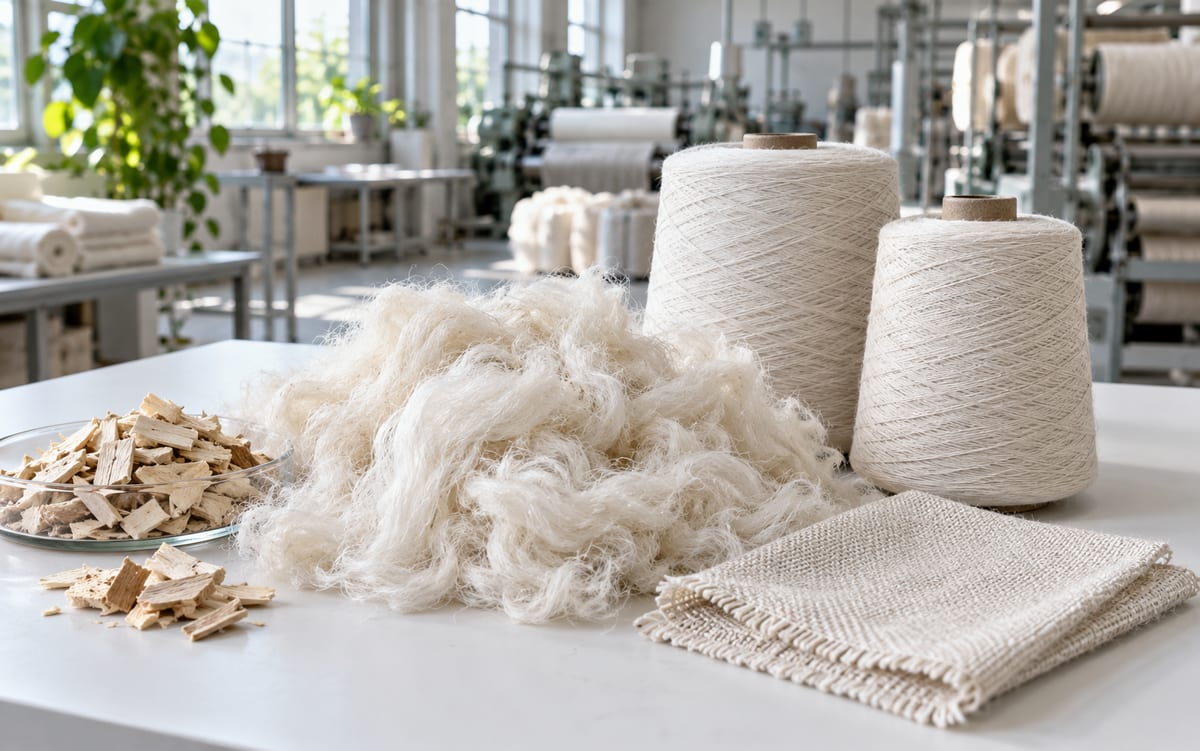
生物基合成纤维正从概念走向规模化采购,其核心卖点不再是模糊的环保口号,而是可量化的原料替代率、能耗降幅与碳排减少数据。本文从原料结构、性能矩阵与认证体系三个维度拆解生物基纤维的采购逻辑,分析其对运动休闲、牛仔、外套等品类的影响,并为采购方、工厂与外贸企业提供实操建议。
TexWorld · Industry Intelligence
最新纺织行业动态、市场分析、原料行情
 AI示意图
国际环保组织Canopy公布的2026年度纽扣评级中,吉林化纤、唐山三友化纤、新乡化纤连续五年获得最高等级“深绿色衬衫”。这不仅是环保荣誉,更意味着进入全球数百家品牌供应链的通行证。本文拆解评级背后的原料管控、化学品治理与循环纤维产能数据,分析绿色壁垒如何重塑化纤出口竞争力,并给出采购与工厂端的应对思路。
 AI示意图
嘉欣丝绸旗下广西嘉欣新材料在宜州新基地首期12台剑杆织机开机试产,标志其西部布局从原料供给向高端面料与丝基新材料制造延伸。该动作承接“东桑西移”与“东绸西固”战略,反映长三角丝绸企业向广西茧丝产区纵深配置产能的趋势。对采购方而言,丝基面料供应格局或生变;对工厂而言,跨区域工艺协同成为新课题。
恒力石化将10月PTA现货收款价从7300元/吨上调至8000元/吨,单吨涨幅700元。作为国内PTA核心供应商,此番调价直接抬升涤纶POY、DTY、FDY等聚酯产品的原料成本。对下游织造和外贸企业而言,成本传导与订单议价窗口同步收窄,采购节奏和库存策略面临重新校准。
2026年10月10日,桐昆集团涤纶DTY 150D/48F半消光低弹丝报出10910元/吨的公开价格,这一数字不仅反映当前聚酯产业链的成本传导水平,更折射出四季度纺织原料市场的供需博弈。本文从报价结构、产业带反应、采购策略三个维度拆解该价格背后的行业逻辑,为面料厂和外贸商提供决策参考。
人造皮草长期面临蓬松感与形态稳定性难以兼得的矛盾,传统石化基方案往往顾此失彼。以植物原料为核心的生物基聚合物材料,凭借弹簧状分子结构和多规格纤维能力,为毛绒抗倒伏、尺寸持久稳定提供了新的材料路径。本文从纤维细度、卷曲度、回弹性三个变量出发,分析生物基方案对人造皮草、设计师环保系列及规模化品牌供应链的实际影响,并给出采购与外贸端的落地建议。
最新资讯
生物基合成纤维正从概念走向规模化采购,其核心卖点不再是模糊的环保口号,而是可量化的原料替代率、能耗降幅与碳排减少数据。本文从原料结构、性能矩阵与认证体系三个维度拆解生物基纤维的采购逻辑,分析其对运动休闲、牛仔、外套等品类的影响,并为采购方、工厂与外贸企业提供实操建议。
国际棉花咨询委员会预测,2026/27年度全球棉花产量同比下降3.8%,消费量将超过产量约20.1万吨,市场从过剩转为短缺。出口量降至970万吨,期末库存回落至1750万吨。西非产量逆势增长6%至96万吨,科特迪瓦单产大幅提升。纺织企业需关注原料成本上行风险,调整采购与套保策略。
浙江嘉欣丝绸旗下广西嘉欣新材料在广西宜州新基地首期12台剑杆织机完成调试并开机试产,标志其西部布局从原料供给转向高端面料与丝基新材料智造。这一动作是'东桑西移'与'东绸西固'政策叠加下的产业链纵深延伸,对上游茧丝采购、中游织造产能分布和下游面料供应格局均产生传导效应。
印度蒂鲁普尔约460家印染企业因染料及化工助剂价格涨幅超100%集体停产,暴露了分散型产业带在原料暴涨下的脆弱性。中国印染行业虽凭园区化、长协采购和完整产业链具备更强缓冲能力,但中小染厂议价弱、锁价周期长、成本传导受阻等痛点同样存在。本文从供应链结构、成本传导机制和产业升级三个维度,分析此次海外危机对国内采购方、工厂和外贸企业的实操启示。
浙江嘉欣丝绸旗下广西嘉欣新材料在宜州新基地首期12台剑杆织机完成调试并试产,标志着其西部布局从原料供给延伸至高端织造与丝基新材料。该动作承接东桑西移与东绸西固战略,浙江研发与广西量产形成双向反馈,对上游茧丝采购、中游织造分工及外贸交期均有传导效应,西部丝绸正从规模承接转向高附加值智造。
2026年9月下旬,绍兴柯桥中国轻纺城进入秋冬备货高峰,客流回升、寄样频繁,但订单形态已从大批量转向小单快反。下游品牌控库存、采购碎片化,叠加化纤与棉纱原料震荡上行,倒逼商户从拼价格转向拼新材料与工艺。本文从订单结构、内外贸分化和成本传导三条线,拆解纺城旺季的真实成色与操作要点。
布伦特原油重回101美元上方,为乙二醇注入成本支撑;中东航运风险叠加港口库存降至8.6万吨历史低位,现货价格获得托底。但国内装置开工率高达65.92%,两套新产能待投,而聚酯端受PX紧张与终端订单转弱拖累,对高价原料抵触明显。供应利好与需求疲软相互拉扯,乙二醇四季度大概率震荡偏强,单边上涨需看纺织订单能否兑现。
印度蒂鲁普尔约460家印染企业因染料及化工原料价格涨幅超100%而集体停产,暴露了当地中小染厂在供应链上的脆弱性。中国印染行业虽凭借园区化、长协采购等优势具备更强缓冲能力,但同样面临原料周期性波动、中小企议价权不足等痛点。本文从产业集中度、供应链结构、订单流向等角度分析此次事件对中国企业的警示与机遇。
国庆假期后,涤纶纱原料成本大幅拉涨,但下游订单匮乏,纱企跟涨乏力。福建地区环锭纺T32S现货平均加工费环比下降1.92%,降至3580元/吨,加工费重现亏损。这一信号表明,成本推动型上涨难以向下游传导,供需偏弱格局对涤纶纱价格形成利空。对采购方而言,短期议价空间可能收窄;对工厂而言,利润修复仍需等待订单实质性回暖。
10月9日,涤纶短纤棉型优等品在江浙两省三地报出9080至9290元/吨的区间价差,210元的梯度折射出熔体直纺产能布局与物流半径的深层分化。同期纤维球报价维持15500元/吨,水处理与纺织用纤维的定价逻辑持续脱钩。对下游纱厂和贸易商而言,当前价差既是采购套利窗口,也是判断四季度原料成本底部的关键坐标。
Canopy 2026年度纽扣评级显示,吉林化纤、唐山三友化纤、新乡化纤连续五年获“深绿色衬衫”最高评级。吉林化纤在化学品管控上拿到8.0满分并获“深绿色烧瓶”,借此进入550家品牌供应链;唐山三友化纤年产能83万吨、循环再生纤维产能4万吨;新乡化纤原料风险评级为LR低风险。对纺织出口企业而言,可持续采购正从加分项变为准入条件。
国际油价突破关键价位,乙二醇成本端获得支撑,港口库存降至8.6万吨历史低位。但国内开工率65.92%叠加两套新装置四季度投产,自产增量将部分抵消进口收缩。下游聚酯面临PX紧缺与终端订单疲软双重压制,对高价原料抵触明显。乙二醇短期震荡偏强,但持续上行需等待纺织消费实质性回暖。
国际非营利组织Canopy发布2026年度纽扣评级更新报告,吉林化纤、唐山三友化纤、新乡化纤(白鹭集团)三家中国企业连续五年获得"深绿色衬衫"最高评级。这不仅是环保荣誉,更意味着中国粘胶纤维企业在原料溯源、化学品管控和循环纤维研发上已形成系统性壁垒。本文从评级机制、产业带反应、供应链传导三个维度拆解这一事件的行业含义,并给出采购方与工厂的实操建议。
国庆前夕,绍兴柯桥中国轻纺城迎来秋冬面料备货高峰,蓄热保暖、毛呢、针织弹力布等品类走俏。与往年大批量下单不同,今年市场以小单快返为主,下游品牌谨慎控库存,订单碎片化、量升价稳特征明显。外贸端环保再生与功能性面料议价能力更强,商户主动减少大路货备货。上游化纤、棉纱原料震荡上行,成本压力传导至面料端,接单趋于审慎。
国内期货夜盘交易时段,乙二醇主力合约盘中跌幅扩大至2%,报价下探至5301元/吨,同期对二甲苯主力合约逆势上涨超3%。作为聚酯产业链核心原料,乙二醇价格快速走弱与PX走强形成分化,反映成本端支撑力度正在重新定价。本文从期货盘面信号出发,结合聚酯产业链运行逻辑,分析本轮价格波动对下游采购节奏、工厂利润及外贸报价的传导路径,并提出针对性操作建议。